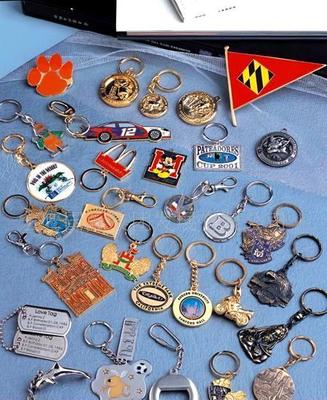
金属制品行业市场现状分析及发展研究
一、引言
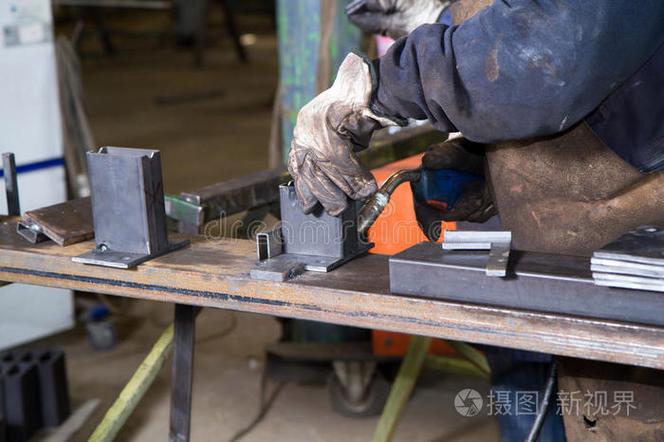
金属制品行业是制造业的基础性产业,涵盖建筑五金、工具、容器、金属包装、日用金属制品等多个细分领域,广泛应用于建筑、交通、能源、家电、航空航天等行业。随着全球经济的波动和国内产业结构调整,金属制品行业面临新的机遇与挑战。本文旨在分析金属制品行业的市场现状,探讨主要问题,并提出发展对策。
二、金属制品行业市场现状
1. 市场规模与增长
中国是全球最大的金属制品生产国和消费国。据国家统计局数据,2023年金属制品业规模以上企业营业收入超过4.5万亿元,同比增长约5%。出口方面,受海外需求复苏影响,金属制品出口额保持增长,但增速有所放缓。细分领域中,建筑五金、金属门窗等受房地产影响较大,而新能源、光伏支架等新兴领域需求旺盛。
2. 产业链结构
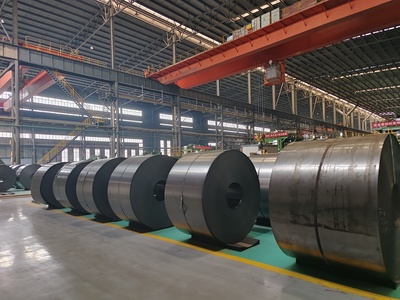
上游为原材料(钢材、铝材、铜材等),价格波动直接影响行业利润;中游为金属制品加工制造,企业数量众多,但集中度低,以中小企业为主;下游应用广泛,包括房地产、基建、汽车、家电等。目前产业链呈现“上游集中、中游分散、下游多元”的特点。
3. 竞争格局
行业整体竞争激烈,低端产品同质化严重,价格战频发。高端产品如精密金属零部件、高端工具等仍依赖进口。龙头企业如坚朗五金、海鸥住工等通过品牌和渠道优势占据一定份额,但整体市场集中度较低。
4. 区域分布
金属制品企业主要集中在广东、浙江、江苏、山东等沿海省份,这些地区产业链配套完善、出口便利。中西部地区凭借成本优势正在承接产业转移。
5. 技术现状
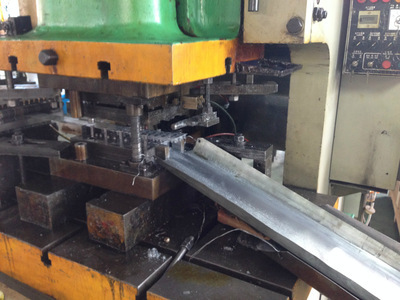
行业整体技术水平参差不齐。多数中小企业设备陈旧,自动化程度低,依赖人工。部分领先企业已引入自动化生产线、工业机器人和ERP系统,但数字化、智能化整体水平不高。
三、存在的主要问题
- 原材料价格波动大:钢材等原材料价格受国际市场和政策影响,波动频繁,挤压企业利润。
- 产品附加值低:多数企业以代工和低端产品为主,缺乏自主品牌和核心技术,利润微薄。
- 环保压力大:金属制品生产过程中产生废水、废气和废渣,环保政策趋严,企业治污成本上升。
- 融资难、融资贵:中小企业信用等级低,难以获得银行贷款,制约技术改造和规模扩张。
- 国际贸易壁垒:出口面临反倾销、技术壁垒等限制,贸易摩擦不确定性增加。
四、发展趋势
- 智能化与数字化转型:借助工业互联网、智能制造,提升生产效率和产品质量。
- 绿色制造:推广清洁生产、循环利用,开发节能环保产品,符合“双碳”目标。
- 高端化发展:向精密化、功能化、轻量化方向升级,满足高端装备、新能源等领域需求。
- 产业集群化:通过园区建设、龙头企业带动,形成专业化分工协作的产业集群。
- 国际化布局:通过“一带一路”拓展海外市场,或直接在海外设厂规避贸易壁垒。
五、发展对策建议
1. 企业层面
- 加强技术研发,开发高附加值产品,培育自主品牌。
- 推进自动化和信息化改造,降本增效。
- 拓展线上销售渠道,发展跨境电商。
2. 行业层面
- 组建行业协会联盟,制定团体标准,规范竞争秩序。
- 建立公共技术服务平台,服务中小企业。
3. 政府层面
- 加大财税金融支持,设立专项基金,提供低息贷款。
- 完善环保标准,引导企业绿色转型。
- 支持企业“走出去”,提供法律、金融等配套服务。
六、结论
金属制品行业是国民经济的重要支撑,当前正处于转型升级的关键期。面对成本上升、竞争加剧、环保约束等挑战,行业必须向智能化、绿色化、高端化方向迈进。通过企业自主创新、行业协同发展和政策扶持,金属制品行业有望实现高质量可持续发展,在全球价值链中占据更有利位置。
如若转载,请注明出处:http://www.hmgczs.com/product/43.html
更新时间:2026-10-05 08:09:28